尊龙凯时体育买卖收入达11.47亿元-尊龙时凯·(中国)人生就是搏!
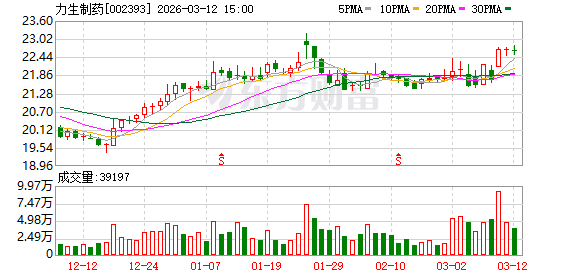
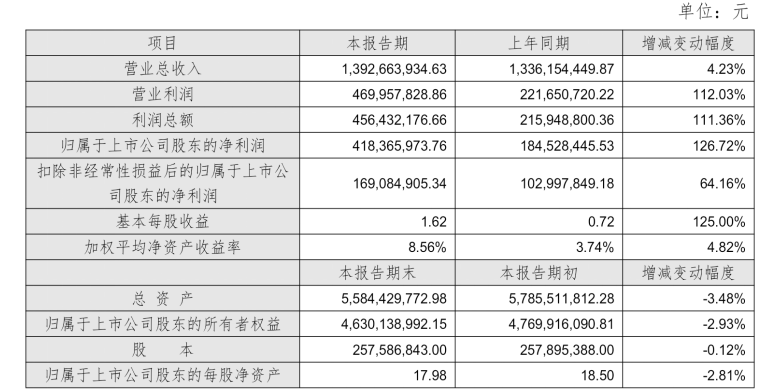
老牌药企天津力生制药股份有限公司近日清楚了2025年度功绩快报,以一组亮眼数据激发医药行业存眷:买卖收入13.93亿元,同比增长4.23%;归母净利润4.18亿元,同比激增126.72%。这组数据看似惊艳,实则增长主要收货于商场拓展与高达3.04 亿元的参股公司现款分成。
动作深耕医药行业70余年的老牌劲旅,力生制药凭借“寿比山”“三鱼”等无人不晓的经典品牌,在心血管、解热镇痛类药物商场稳稳占据一隅之地。这次功绩快报的高增长表现,一度让商场看到这家老牌药企复苏的但愿,也激发了行业对其权谋拐点是否到来的热议。
拨开功绩高增的征象,力生制药2025年的利润暴涨,更多依赖非频繁性收益的“输血”,主买卖务表现依旧乏力,再考虑行业竞争日趋厉害、计谋监管抓续收紧的外部压力,这家老牌药企的复苏之路并抗拒坦。
靠非频繁性收益撑局
非频繁性收益在力生制药2025年功绩增长中上演着“主角”。
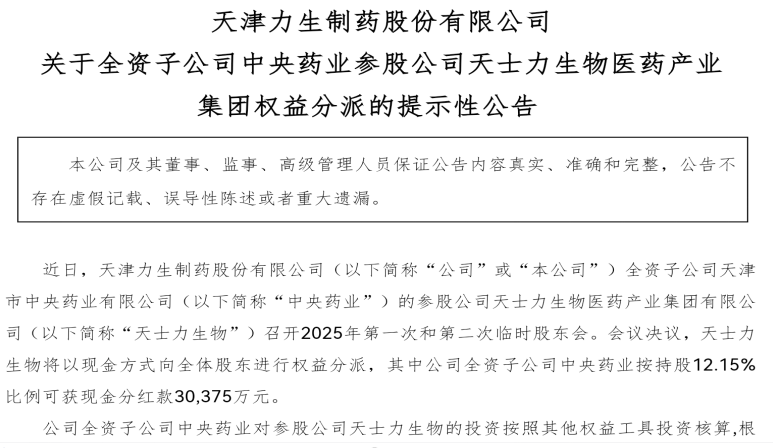
公开信息夸耀,力生制药全资子公司中央药业抓有天士力生物医药产业集团有限公司12.15%的股权,2025年从中斩获3.04亿元现款分成,这笔大都资金平直计入公司投资收益,成为归母净利润激增的“中枢引擎”。扣除非频繁性损益这一“水分”后,力生制药的归母净利润降至1.69亿元,同比增幅骤缩至64.16%,与归母净利润126.72%的翻倍增幅酿成显著反差,这意味着,力生制药超越一半的利润增长,并非来自主买卖务的“内生造血”,而是依赖非主买卖务的外部复古。
 (着手:力生制药公告)
回溯2022年至2024年的权谋轨迹,力生制药的功绩恒久在波动中前行,未能走出一条踏实增长的弧线。2022年,买卖收入达11.47亿元,同比增长5.00%;归母净利润9360.66万元,同比下跌23.34%;扣非归母净利润1.24亿元,同比增长6.65%,呈现出“营收增、利润减”的分化态势。
2023年,力生制药买卖收入仅微增0.56%至11.53亿元,归母净利润却迎来爆发式增长,同比激增286.54%至3.62亿元,背后依旧吵嘴频繁性收益的强力拉动。昔时公司非频繁性收益筹画2.12亿元,中枢为2.39亿元的地皮贬责收益,再考虑政府援救等其他收益的助力;同时扣非归母净利润1.50亿元,同比仅增长20.26%,而权谋行径现款流净额、研发插足均出现同比下跌,主买卖务依然呈现疲软态势。
2024年,跟着非频繁性收益的褪去,公司功绩赶紧回落,买卖收入虽增至13.36亿元,同比增长15.88%,但归母净利润降至1.85亿元,扣非归母净利润降至1.03亿元,两者均同比下跌。
 (着手:力生制药2025年功绩快报)
本钱高企与用度管控的不及,进一步压缩了力生制药主买卖务的利润空间,让本就疲软的主业雪上加霜。2025年前三季度,公司买卖本钱达4.25亿元,占买卖收入的比例达42.19%;同时销售用度高达2.80亿元,占营收比例为27.79%,越过2025年前三季度化学制药行业25.2%的平均销售用度率。考虑原材料价钱的抓续波动、环保计谋升级带来的合规本钱飞腾,更让主买卖务的盈利压力雪上加霜。
另外,现款流经管的失衡,更是为主买卖务的发展埋下了隐患。2024年,力生制药权谋行径现款流净额仅为8826.34万元,同比大幅下跌55.87%,中枢症结在于采购支付加多,以及应收账款、存货的多量积压。其中,应收账款从0.44亿元猛增至2.07亿元,增速高达370.45%;存货从1.76亿元增至2.24亿元,增速为27.27%,两项数据的增速均远超同时营收增速,资金占用问题凸起。
前上市公司高管、医药商场大师章标向《中原时报》记者默示,动作非频繁性收益的中枢构成部分,参股公司分成的踏实性,王人备取决于参股企业本人的权谋情景。这意味着,若异日天士力等参股企业权谋出现波动,分成金额减少甚而取消,力生制药的净利润将濒临平直的回调压力。关于制药企业而言,主买卖务的抓续“造血”才气,才是复古企业耐久踏实发展的压根基石,依赖外部收益的增长,终究难以永久。
研发翻新乏力难破局
居品结构失衡、研发翻新不及与合规管控症结,如同三谈“镣铐”,制约效力生制药的耐久发展。
居品结构单一且蚁合渡过高已成为力生制药的重要瓶颈。多年来,力生制药的买卖收入主要依靠吲达帕胺片、正痛片等少数几款传统仿制药,这些居品虽曾是商场“常青树”,但在国度药品集采常态化的大配景下,碰到了大幅降价的冲击。
从一组集采价钱数据中可感知力生制药的被迫场合:吲达帕胺片在第二批国度集采中,2.5mg规格在河北地区的中选价低至0.0643元每片,降幅高达82.97%;碳酸氢钠片在第三批集采中降幅达43.49%,中选价降至0.0838元每片;盐酸多奈哌王人片在第二批集采中降幅约67.4%,5mg×14片规格中标价钱从1.35元大幅降至0.44元。
章标觉得,尽管力生制药通过集采完毕了部分居品的销量爆发,比如盐酸多奈哌王人片销量完毕20倍级增长,但价钱的大幅跳水,透顶对消了销量增长带来的收益,进一步挤压了本就有限的利润空间。
更为关键的是,力生制药居品管线更新厚重,枯竭高附加值中枢居品,进一步加重了发展窘境。一直以来,力生制药恒久聚焦传统化学仿制药鸿沟,居品蚁合在心血管类、解热镇痛类等技艺门槛相对较低的赛谈,而在翻新药、生物药等行业前沿鸿沟,公司尚未取得本质性冲破,与同业业头部企业的差距正冉冉拉大。
研发插足不及则是制约公司翻新才气普及的中枢场地。2025年前三季度,力生制药研发用度降至9030.47万元,占营收比例回落至8.97%,不仅低于2024年同时的9.38%,也低于2025年前三季度化学制药行业9.6%的平均研发用度率,与行业内翻新式企业动辄15%以上的研发插足比例比较,差距更为彰着。研发插足的不及,平直导致翻新后果产出乏力,2024年力生制药得到批件16个,虽创下历史新高,但这些批件多为仿制药或一致性评价关连批件,尚未有确切具有翻新性的新药批件落地,难以酿成新的功绩增长点。
为冲破翻新瓶颈,力生制药虽与中科院工生所联袂,布局合成生物学新赛谈,入手鲲01、鲲02名堂询查,但当今这些名堂仍处于早期询查阶段,短期内难以出动为践诺功绩孝顺。
合规管控方面的短板,相通成为力生制药发展路上的“绊脚石”。2025年,力生制药经税务搜检及自查,需补缴税款及滞纳金共计约3511万元,虽未波及行政处罚,但已平直影响昔时归母净利润,也泄漏了公司税务经管步伐的薄弱之处。2023年,力生制药子公司天津力生化工因高盐废池塘罩棚未密闭,违背《中华东谈主民共和国大气浑浊防治法》被处以4万元罚金,进一步突显了公司环保合规管控的症结。尽管公司在2025年10月出台反作弊轨制,明确审计与合规部的监督责任,但过往的合规问题仍留住暗影。关于上述问题,《中原时报》记者关连采访力生制药,截止发稿未收到回报。
“不能否定,力生制药领有70余年的品牌底蕴和训练的出产技艺,具备冲破发展瓶颈的基础条款。”章标觉得,从行业发展轨则来看,一家制药企业若要完毕耐久踏实发展,只好缩短对非频繁性收益的依赖,深耕主买卖务,优化本钱与用度管控,筑牢盈利根基;加大研发插足,完善新品管线布局,普及中枢翻新才气;强化合规管控,守住权谋底线,才能在厉害的商场竞争中站稳脚跟。
(著作着手:中原时报网)尊龙凯时体育
 海量资讯、精确解读,尽在新浪财经APP